
Novamarine cresce del 23% ma paga il prezzo della strategia: margini sotto pressione per la commessa pubblica
Il 2025 di Novamarine si chiude con numeri in forte crescita sul fronte dei ricavi, ma con una redditività in contrazione. È questa la fotografia che emerge dal bilancio approvato dal Consiglio di Amministrazione della società nautica quotata su Euronext Growth Milan, che evidenzia una trasformazione strategica significativa ma non priva di costi nel breve periodo. La notizia chiave è che Novamarine accelera la crescita (+23% di fatturato), ma accetta una compressione dei margini per rafforzare il proprio posizionamento industriale e istituzionale.
I ricavi consolidati raggiungono infatti i 33,9 milioni di euro, in aumento rispetto ai 27,7 milioni del 2024, trainati da un incremento delle imbarcazioni vendute (38 unità contro 31 l’anno precedente) e da un mix più articolato che include il segmento professional. A pesare sui conti è però proprio questa scelta strategica. L’EBITDA scende a 5,7 milioni (da 6,0 milioni), con un margine che cala dal 21,8% al 16,8%, mentre l’utile netto si attesta a 2,4 milioni, in diminuzione rispetto ai 2,8 milioni del 2024.

Francesco Pirro – AD Novamarine
Il motivo è esplicitato chiaramente nel documento: la commessa da 14 unità per il Ministero dell’Interno, completata nel 2025, ha avuto una marginalità inferiore alle attese a causa dell’aumento dei costi produttivi non compensato da un adeguamento contrattuale. Un’operazione che ha generato un impatto negativo stimato in circa 2 milioni di euro sulla redditività, ma che il management considera un investimento strategico di lungo periodo.
Si tratta di una scelta industriale precisa: sacrificare margine oggi per consolidare competenze, reputazione e presenza nel segmento professional, storicamente più stabile e meno ciclico rispetto al mercato leisure.
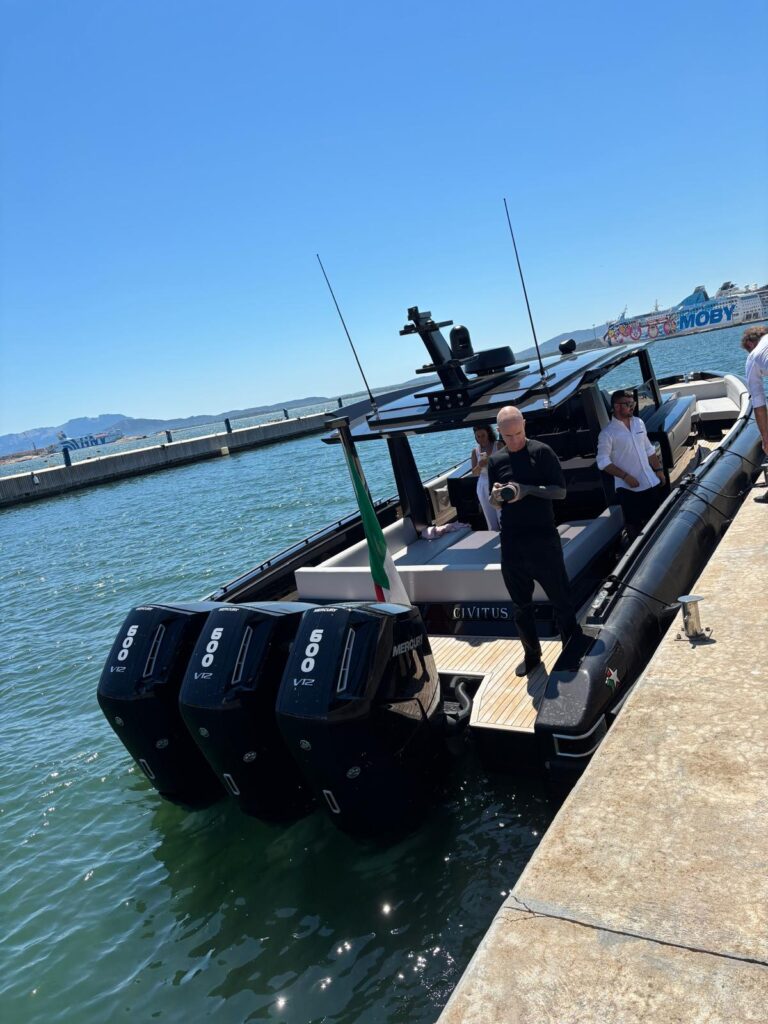
Parallelamente, il gruppo ha sostenuto un’intensa attività di investimento, pari a circa 4,5 milioni di euro, destinata all’ampliamento dello stabilimento di Olbia, all’acquisizione del marchio storico Tornado e allo sviluppo di nuovi modelli.
Proprio l’acquisizione di Tornado rappresenta un altro elemento chiave della strategia: l’ingresso nel segmento degli yacht sportivi amplia il portafoglio prodotti e rafforza il posizionamento nel mercato del lusso, aprendo nuove opportunità commerciali. Non a caso, il 2025 è stato anche l’anno dell’espansione internazionale, con una maggiore presenza negli Stati Uniti e in Medio Oriente e nuovi accordi commerciali. La distribuzione geografica dei ricavi vede ancora l’Italia dominante (60,2%), ma con una quota estera in crescita.
Sul fronte finanziario, l’indebitamento netto sale a 6,7 milioni di euro, riflettendo lo sforzo di investimento, mentre il patrimonio netto cresce a 26,3 milioni grazie all’utile generato. Guardando al futuro, il management mantiene un outlook positivo: il portafoglio ordini a fine 2025 è pari a 19,1 milioni di euro, fornendo visibilità per il 2026, anno in cui gli investimenti dovrebbero iniziare a produrre ritorni concreti, soprattutto in termini di capacità produttiva e marginalità.