L’industria italiana chiude il 2025 con un fatturato record di 8,72 miliardi di euro e 4,4 miliardi di export. L’Italia controlla il 52% degli ordini mondiali di superyacht e aumenta l’occupazione. Ma sotto la superficie dei numeri emerge un mercato sempre più polarizzato: l’alto di gamma continua a correre, mentre fuoribordo, pneumatici e vela soffrono per il secondo anno consecutivo.
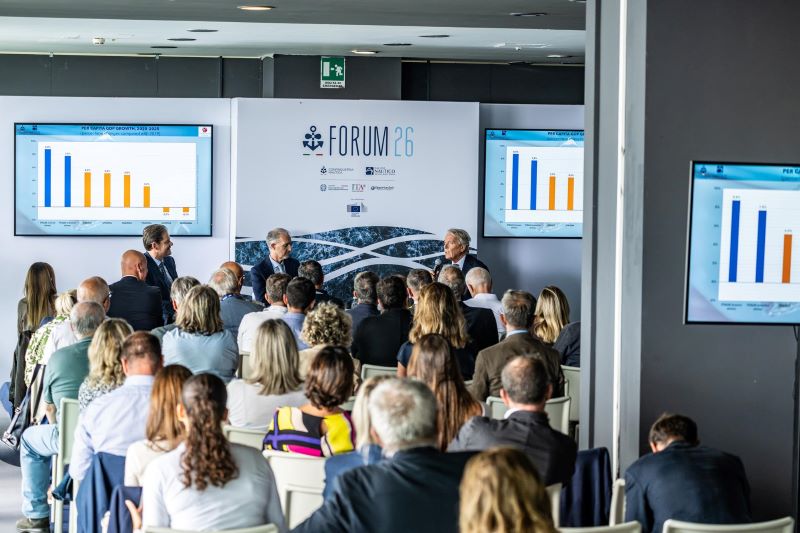
Otto miliardi e 720 milioni di euro. È il nuovo record dell’industria nautica italiana e il numero con cui si apre il 66° Salone Nautico Internazionale di Genova.
Nel 2025 il fatturato complessivo del settore – unità da diporto, accessori e motori – è cresciuto dell’1,4%, raggiungendo il massimo storico. Un risultato che conferma la forza dell’industria italiana, ma che richiede una lettura più approfondita. Perché dietro il record si sta delineando una nautica sempre più chiaramente divisa in due.
Da una parte ci sono superyacht, grandi yacht, export e una filiera industriale che continua a beneficiare della leadership internazionale italiana. Dall’altra c’è la nautica di dimensioni più contenute, maggiormente legata al mercato interno e alla capacità di spesa della classe media, che per il secondo anno consecutivo mostra segnali di difficoltà.
È probabilmente questa, più del nuovo massimo di fatturato, la notizia economica che arriva da Genova.
L’INDUSTRIA CRESCE, MA A RITMO PIÙ CONTENUTO
I dati presentati in occasione del Boating Economic Forecast, sulla base della nuova edizione de “La Nautica in Cifre – LOG” realizzata dall’Ufficio Studi di Confindustria Nautica in partnership con Fondazione Edison e in collaborazione con IULM COMAR, restituiscono l’immagine di un settore che rimane complessivamente solido.
La produzione nazionale della cantieristica raggiunge i 5,47 miliardi di euro, con una crescita dello 0,5%.
Ancora più significativo è il dato occupazionale. Gli addetti diretti salgono a 32.420, il 3% in più rispetto al 2024, mentre considerando l’intera filiera nautica italiana si arriva a circa 170 mila occupati.
Il contributo della nautica al PIL nazionale viene quantificato in 7,51 miliardi di euro, pari al 3,32 per mille del prodotto interno lordo italiano.
La crescita dell’1,4% del fatturato è tuttavia molto lontana dai tassi a doppia cifra che avevano caratterizzato gli anni della grande espansione post-pandemica.
Non siamo quindi di fronte a una nuova accelerazione generalizzata del mercato. Piuttosto a una fase di consolidamento nella quale alcune componenti dell’industria continuano a crescere e altre arretrano.
IL VERO MOTORE È L’EXPORT
Per capire dove si trovi oggi il principale punto di forza della nautica italiana bisogna guardare oltre i confini nazionali.
Il 90% della produzione della cantieristica italiana è destinato all’export.
Nel 2025 le esportazioni hanno raggiunto il nuovo record di 4,4 miliardi di euro, con un incremento del 2,6% rispetto all’anno precedente.
L’Italia rappresenta ormai il 21,3% dell’export nautico mondiale.
Il dato assume ancora maggiore rilevanza se osservato in prospettiva storica: dall’inizio del nuovo millennio l’export italiano di imbarcazioni da diporto è passato da circa 800 milioni agli attuali 4,4 miliardi di euro, più che quintuplicandosi.
La nautica è diventata così uno dei comparti più internazionalizzati della manifattura italiana.
Ed è proprio questa esposizione ai mercati mondiali a spiegare una parte importante della capacità dell’industria di continuare a crescere nonostante un quadro economico internazionale meno favorevole rispetto agli anni precedenti.

SUPERYACHT: UN ORDINE SU DUE NEL MONDO È ITALIANO
Ma il numero che meglio fotografa la posizione raggiunta dall’Italia riguarda il superyachting.
I cantieri italiani hanno in portafoglio 568 superyacht, pari al 52% degli ordini mondiali.
In altre parole, più di un superyacht su due presente nell’order book globale è italiano.
È un dato che va oltre il semplice primato produttivo. Dimostra come l’Italia sia riuscita a costruire attorno al grande yachting un vero sistema industriale, capace di integrare cantieristica, progettazione, design, arredamento, componentistica, tecnologia, servizi e refitting.
Ed è proprio l’alto di gamma a continuare a sostenere una parte rilevante dei risultati complessivi del comparto.
Nel 2025 la produzione delle unità entrobordo cresce infatti dell’1,3%, mentre le categorie maggiormente legate alla piccola nautica mostrano un andamento opposto.
Il mercato, dunque, non sta premiando tutte le barche allo stesso modo.
LA NAUTICA ITALIANA HA ANCHE UNA GEOGRAFIA
La leadership italiana non nasce da un unico grande polo industriale.
Quasi il 90% del fatturato della cantieristica è concentrato in cinque poli territoriali, caratterizzati da specializzazioni differenti e da una forte integrazione con i mercati internazionali.
Un ruolo centrale è ricoperto dall’Alto Mediterraneo: Liguria e Toscana rappresentano insieme oltre la metà del fatturato della cantieristica nazionale.
È una concentrazione che aiuta anche a comprendere quanto la nautica abbia assunto un peso economico rilevante in alcuni territori, dove la presenza dei grandi cantieri genera un indotto che va molto oltre la costruzione delle imbarcazioni.

DUE MILIARDI DI ACCESSORI ED EQUIPAGGIAMENTI
C’è poi una parte dell’industria nautica che spesso rimane meno visibile rispetto ai grandi cantieri, ma che rappresenta uno dei punti di forza della filiera italiana.
È quella degli accessori e degli equipaggiamenti.
Nel 2025 questo segmento ha generato 2,03 miliardi di euro di fatturato, in crescita dello 0,4%.
La produzione nazionale vale 1,54 miliardi e il 47% viene esportato.
Un dato importante perché dimostra come la presenza italiana sui mercati internazionali non riguardi soltanto gli yacht finiti. Le aziende della componentistica sono riuscite a entrare nelle supply chain dei cantieri internazionali, esportando tecnologia e prodotti anche per imbarcazioni costruite fuori dall’Italia.
Foto: Studio Borlenghi
SOTTO I 12 METRI LO SCENARIO CAMBIA
È però quando si abbandona il mondo dei grandi yacht che il quadro diventa più complesso.
Per il secondo anno consecutivo, i segmenti maggiormente collegati alla piccola nautica registrano una contrazione significativa.
Le difficoltà interessano unità fuoribordo, unità pneumatiche e vela.
Ed è probabilmente qui che si trova l’indicatore da osservare con maggiore attenzione nei prossimi anni.
La grande nautica e la piccola nautica rispondono infatti a logiche economiche profondamente differenti.
Il cliente di un superyacht appartiene a una fascia patrimoniale scarsamente condizionata dalle normali oscillazioni del costo della vita. È un mercato globale, nel quale i cantieri italiani competono soprattutto su qualità, tecnologia, design, personalizzazione e reputazione del marchio.
Scendendo verso imbarcazioni più piccole, invece, aumenta l’esposizione alle condizioni economiche generali.
Inflazione, costo del denaro, potere d’acquisto delle famiglie e costi di gestione dell’imbarcazione incidono molto più direttamente sulla decisione di acquisto.
Ed è qui che la fotografia del 2025 diventa interessante.
UN’INDUSTRIA A DUE VELOCITÀ
Il record di 8,72 miliardi di euro potrebbe suggerire a prima vista un settore in espansione generalizzata.
I numeri raccontano qualcosa di più articolato.
Il fatturato cresce dell’1,4%. L’export aumenta del 2,6%. Gli occupati diretti crescono del 3%. L’Italia mantiene il 52% dell’order book mondiale dei superyacht.
Contemporaneamente, però, una parte significativa della piccola nautica continua a contrarsi.
Non c’è contraddizione.
Ci sono due mercati che si stanno muovendo in maniera differente.
Il primo è globale, fortemente internazionalizzato e concentrato sulla fascia alta e altissima della domanda.
Il secondo è molto più sensibile alla capacità di spesa della classe media e alle condizioni economiche dei singoli Paesi.
La forza dell’industria italiana nel primo mercato è oggi tale da compensare, nei numeri complessivi, le difficoltà presenti nel secondo.

IL RECORD NON DEVE NASCONDERE LA DOMANDA PIÙ IMPORTANTE
La nautica italiana arriva dunque al Salone di Genova in buona salute industriale, ma con differenze sempre più evidenti al proprio interno.
Il nuovo record di fatturato, il massimo storico dell’export, la crescita dell’occupazione e soprattutto la leadership mondiale nel superyachting mostrano un sistema industriale competitivo e profondamente integrato nei mercati internazionali.
Ma sarebbe sbagliato utilizzare gli 8,72 miliardi di euro come unico termometro dello stato di salute del settore.
La domanda interessante, guardando ai prossimi anni, è un’altra.
Quanto potrà continuare ad allargarsi la distanza tra l’industria dei grandi yacht e il mercato della nautica più accessibile?
Perché essere il Paese che costruisce oltre metà dei superyacht ordinati nel mondo è uno straordinario risultato industriale.
Ma la salute della nautica italiana nel suo complesso dipenderà anche dalla capacità di mantenere vivo il mercato delle imbarcazioni più piccole, quello che avvicina nuovi armatori al mare e alimenta porti, servizi, manutenzione, scuole, charter e una parte importante dell’economia costiera.
Il 2025 consegna quindi alla nautica italiana un altro record.
Ma soprattutto consegna un messaggio.
L’industria è forte. Il mercato, invece, è sempre più selettivo.
Ed è probabilmente da questa distinzione che bisogna partire per capire quale sarà il prossimo ciclo della nautica italiana.